




045-900-4322(TEL&FAX)
〒220-0004 神奈川県横浜市西区北幸1丁目5-10 JPR横浜ビル8F Google map
プライバシーポリシー お問い合わせ | © .株式会社土地活用コンサルティング


コラム
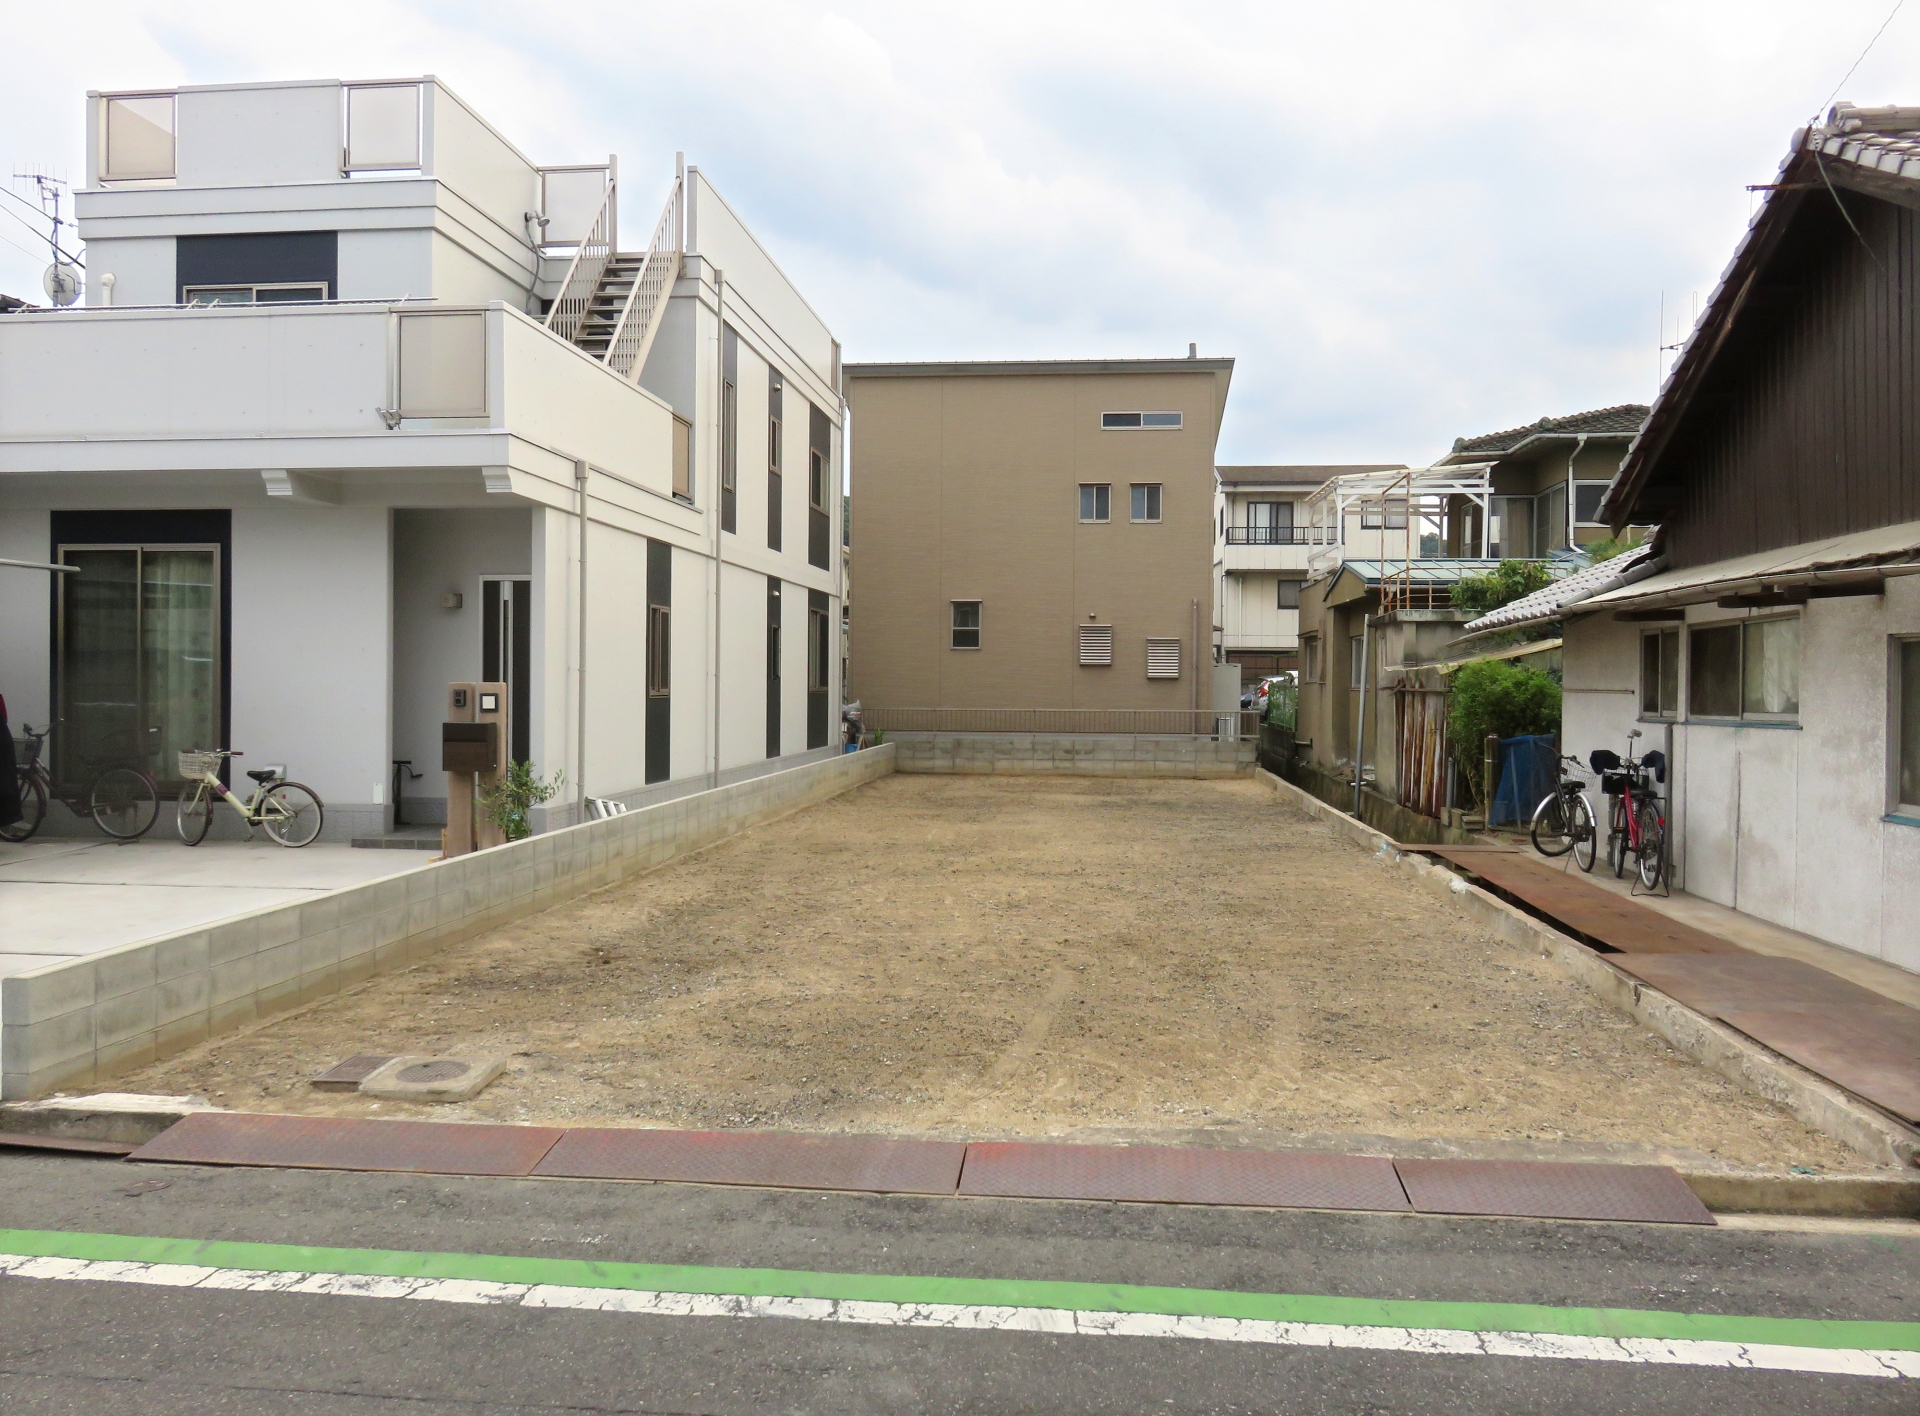
実家を相続したものの、戻って住む予定がなく扱いを決めきれない方は少なくありません。
実家の土地の扱いは、建物ごと貸す・土地を貸す・活かす・売る・手放すの5つに整理できます。
本記事では、放置リスク・5つの選択肢・判断軸・期限の順に整理します。
誰も住まない実家の土地を放置すると、費用・税制・近隣関係の3方向で負担が積み上がります。
放置は何もしない選択ではなく、費用だけが出ていく選択にあたります。
住んでいなくても、土地と建物の所有者には毎年固定資産税がかかります。
税額は評価額に標準税率1.4%を掛けて計算し、市街化区域内なら都市計画税も加わります(出典:総務省「固定資産税の概要」)。
また、戸建て1棟では評価額により年10万〜15万円が目安で、これに草刈りや見回りの費用が重なるでしょう。(2026年8月時点)。
5年先送りすれば50万〜75万円、10年なら100万〜150万円が土地から何も生まないまま出ていきます。
建物を残したまま管理を怠ると、市区町村から段階的に指定を受けます。
2023年12月13日に空家等対策特別措置法が改正されました(出典:国土交通省「空家等対策特別措置法の改正について」)。
特定空家等になるおそれのある状態を「管理不全空家等」として新たに位置づける内容です。
もし、勧告を受けると住宅用地特例が外れ、課税標準を6分の1にする軽減がなくなります。
ただし、6倍になるのは課税標準であり、税額がそのまま6倍になるとは限りません。
特定空家等に指定され、除却などの命令に従わない場合は50万円以下の過料の対象です。
人が住まなくなった家は、換気や通水が止まることで傷みが早く進みます。
湿気によるカビや害虫、庭木の越境に加え、不法投棄や放火の危険も高まります。
倒壊や瓦の落下で他人に損害を与えれば、所有者は民法717条の工作物責任を問われるのです(出典:e-Gov法令検索「民法」)。
先に挙げた5つを、初期費用と手離れの違いから順に見ていきます。
どれが正解かは土地の条件と相続人の希望で変わり、実際に向くものは1つか2つに絞られます。
建物の状態が良ければ、解体せずに戸建て賃貸として貸せます。
初期費用は5つのなかで最も小さく、必要なのは修繕とクリーニングの費用だけです。
人が住めば住宅用地特例は維持され、管理不全空家等の指定も避けられます。
一方で、修繕義務を負い、入居者が決まらなければ収入はゼロです。
個人向けには、移住・住みかえ支援機構(JTI)のマイホーム借上げ制度があります。
原則は50歳以上の所有者で、JTIが定める耐震性を備えた住宅が対象です(出典:JTI「マイホーム借上げ制度 ご利用ガイド」)。
ただし、相続や生前贈与で取得した家は、空き家で名義が子に移っていれば50歳未満でも対象になりうるため、JTIに確認してください。
更地にして土地そのものを貸し、地代を受け取る方法もあります。
建物を建てないため持ち出しは解体費だけで、長期の地代収入が見込めます。
借地借家法では一般定期借地権が50年以上、事業用定期借地権が10年以上50年未満です(出典:e-Gov法令検索「借地借家法」)。
なお、契約期間中は売却も自己利用もできません。
そのため、建物が古くて貸せず、建てる資金も需要もない土地では、活用と売却の中間にある現実解です。
土地活用で収益化する方法とは、更地に自ら賃貸住宅や駐車場を設け、継続的な収入を得る方法です。
初期費用はかかるものの、収益性が高く相続税評価の圧縮も見込めるのが強みです。
成否を分けるのは立地の需要で、建てた建物が埋まらなければ返済だけが残ります。
手法を横に並べて比べるには、建築商品を持たない事業者の土地活用コンサルティング業務のような相談先が向きます。
売却は、維持コストと将来の管理責任を一度に手放せる方法です。
相続した空き家には、譲渡所得から最大3,000万円を控除できる特例もあります。
また、木造30坪の解体費は120万〜180万円、境界確定の測量は数十万円から100万円程度が目安です(2026年8月時点、構造や地域で幅があります)。
更地にすると買い手はつきやすい一方、住宅用地特例が外れて翌年の固定資産税は上がります。
売却も活用も難しい土地を国に引き取ってもらう道が、2023年4月27日に開かれました。
相続や遺贈で取得した土地に限って申請でき、承認されれば所有権が国に移ります(出典:法務省「相続土地国庫帰属制度の概要」)。
建物がある土地、担保権が設定された土地、境界が不明な土地は申請段階で却下されます。
承認後は審査手数料とは別に負担金を納め、金額は原則20万円です。
一方で、相続放棄と違い、土地だけを対象にできます。
引き渡す価値があるかは、売却で手元に残る額と比べて判断してください。
もし、迷う場合は、土地の扱いに関するよくある質問で論点を整理するとよいでしょう。
実家の土地に向く活用手法は、戸建て賃貸・アパート経営・駐車場・トランクルームの4つです。
ただし、周辺に需要がなければどれも成立せず、選べるかは次章の判断軸で確認します。
以下の費用はいずれも事業者や仕様で幅がある目安です。
新築戸建て賃貸は更地に新しく戸建てを建てて貸す手法です。
建築費は延床30坪で1,500万〜2,500万円が目安になります(2026年8月時点)。
借り手はファミリー層が中心で入居期間が長く、供給が少ない地域では家賃を高めに設定できます。
弱点は1世帯しか入らない点で、空室がそのまま収入ゼロに直結してしまうのです。
アパート・マンション経営は、賃貸住宅を建て、複数の入居者から家賃を得る手法です。
また、建ぺい率80%・容積率200%の40坪なら床面積は最大64坪で、ワンルーム2階建て6〜8戸が目安です。
なお、建てられる規模は土地の条件で決まるのです。
駐車場経営は、更地のまま始められ、初期費用を最も抑えやすい手法です。
月極なら区画線を引くだけで開始でき、舗装まで含めても1台あたり10万〜30万円程度が目安です(2026年8月時点)。
注意点は住宅用地特例が適用されないことで、固定資産税の軽減は受けられません。
設備が軽く転用や売却へ移りやすく、意見がまとまらない間の暫定策にもなります。
狭い土地や変形地でも成立し、建築工事をほとんど伴いません。
資材置き場は更地のまま貸すため初期費用がほぼかからず、屋外コンテナ型でも1基100万円前後が目安です(2026年8月時点)。
収益は小さいものの、判断を保留したまま維持費を相殺する用途に向きます。
使い道は、周辺需要・法規制・親族の合意という3つを順に確認すると絞り込めます。
この順なら実現できない案が早く落ち、活用しないという結論にも到達できるはずです。
最初の分岐点は、その土地に賃貸需要があるかどうかです。
需要があれば貸す・建てるが残り、なければ売る・手放すへ進みます。
特に、素人でも確かめられる指標は、駅距離・生活利便施設・周辺の空室状況・人口動態の4つです。
賃貸ポータルサイトで同じ町名を検索し、募集が長く残っていないか見てください。
建てられる建物は、都市計画法の用途地域と建築基準法の規制で決まります。
用途地域は13種類あり、2018年4月に田園住居地域が加わりました(出典:国土交通省「田園住居地域」)。
実家の土地に多い第一種低層住居専用地域では、店舗や福祉施設の多くを建てられません。
なお、用途地域は自治体の窓口や都市計画情報の公開ページで調べられます。
相続人が複数いる場合、活用も売却も単独では進められません。
意見は「現金化したい」「建物を残したい」「今は決めたくない」の3方向に割れやすくなります。
最も避けたいのは共有名義のまま先送りする着地で、次の相続のたびに権利者が増えていく状態です。
そのため、いつまでに決めるかを先に合意すれば、期限が共通の判断軸として働きます。
実家の土地の相続には、相続登記3年・相続放棄3か月・相続税申告10か月の3つの期限があります。
期限を過ぎると放棄ができず、特例も使えなくなります。
2024年4月1日から、相続登記の申請が義務になりました。
取得を知った日から3年以内に申請が必要で、正当な理由なく怠ると10万円以下の過料の対象です(出典:法務局「相続登記が義務化されました」)。
施行前の相続も対象で、こちらには3年の猶予期間があります。
実務でこたえるのは、名義が親のままでは売買も賃貸もできない点です。
放棄できるのは相続の開始を知った時から3か月以内で、家庭裁判所への申述が必要です。
土地だけを選んで放棄はできず、預貯金を含む一切の相続権を失います。
また、2023年4月1日施行の改正民法では、放棄時に現に占有していた人が引渡しまで保存義務を負います(出典:e-Gov法令検索「民法」)。
申告と納付の期限は、親が亡くなったことを知った日の翌日から10か月です(出典:国税庁「No.4205 相続税の申告と納税」)。
小規模宅地等の特例は、原則として申告期限までに遺産分割が終わっていることが前提です。
もし、間に合わない場合は「申告期限後3年以内の分割見込書」を添えれば後から適用できます。
実家の土地には、相続後に売るとき・相続するとき・親が存命のうちの3つの場面で使える制度があります。
税制は改正が多いため以下は2026年8月時点の内容で、適用の可否は税理士に確認してください。
親が一人で住んでいた家屋と敷地を相続して売った場合、譲渡所得から最大3,000万円を控除できます。
適用期限は2027年12月31日までの譲渡です(出典:国税庁「No.3306 被相続人の居住用財産を売ったときの特例」)。
なお、売却は、相続開始日から3年を経過する日の属する年の12月31日までに済ませてください。
また、2024年1月1日以後の譲渡では、相続人が3人以上の場合の控除額が1人あたり2,000万円に縮減されました。
さらに、買主が引渡し後に耐震改修や除却を行う場合も対象になります。
親の居住用宅地を相続した場合、330平方メートルまでの部分の課税価格を80%減額できます(出典:国税庁「No.4124 小規模宅地等の特例」)。
適用の可否は取得者で変わり、同居親族は申告期限まで居住と保有の継続が要件です。
実家を出て持ち家に住む子は、いわゆる家なき子特例の要件を満たすときに限られます。
この制度は相続を終えた読み手が使えるものではなく、親が存命のうちに実家の土地へ賃貸住宅を建てておく生前対策です。
他人に貸す建物が建つ土地は「貸家建付地」として、更地より相続税評価が下がります。
親が健在で一緒に考えられる段階なら、親世代へ渡す情報として役立ちます。
実家の土地の判断は、放置のコスト・5つの選択肢・期限の3つの視点で整理できます。
放置は年10万〜15万円の税金と管理の手間を毎年抱える選択です。
選べる道は5つで、周辺需要・法規制・親族の合意の3軸を順に確認すれば絞り込めます。
相続登記3年・相続放棄3か月・相続税申告10か月の期限は、話し合いの都合を待ってくれません。
株式会社土地活用コンサルティングは、ハウスメーカーや不動産会社に属さない第三者の立場で、賃貸経営から売却まで含めて比較します。
結論を出す前に、まず土地の条件を中立の立場で確かめてください。
045-900-4322(TEL&FAX)
〒220-0004 神奈川県横浜市西区北幸1丁目5-10 JPR横浜ビル8F Google map
プライバシーポリシー お問い合わせ | © .株式会社土地活用コンサルティング
