




045-900-4322(TEL&FAX)
〒220-0004 神奈川県横浜市西区北幸1丁目5-10 JPR横浜ビル8F Google map
プライバシーポリシー お問い合わせ | © .株式会社土地活用コンサルティング


コラム
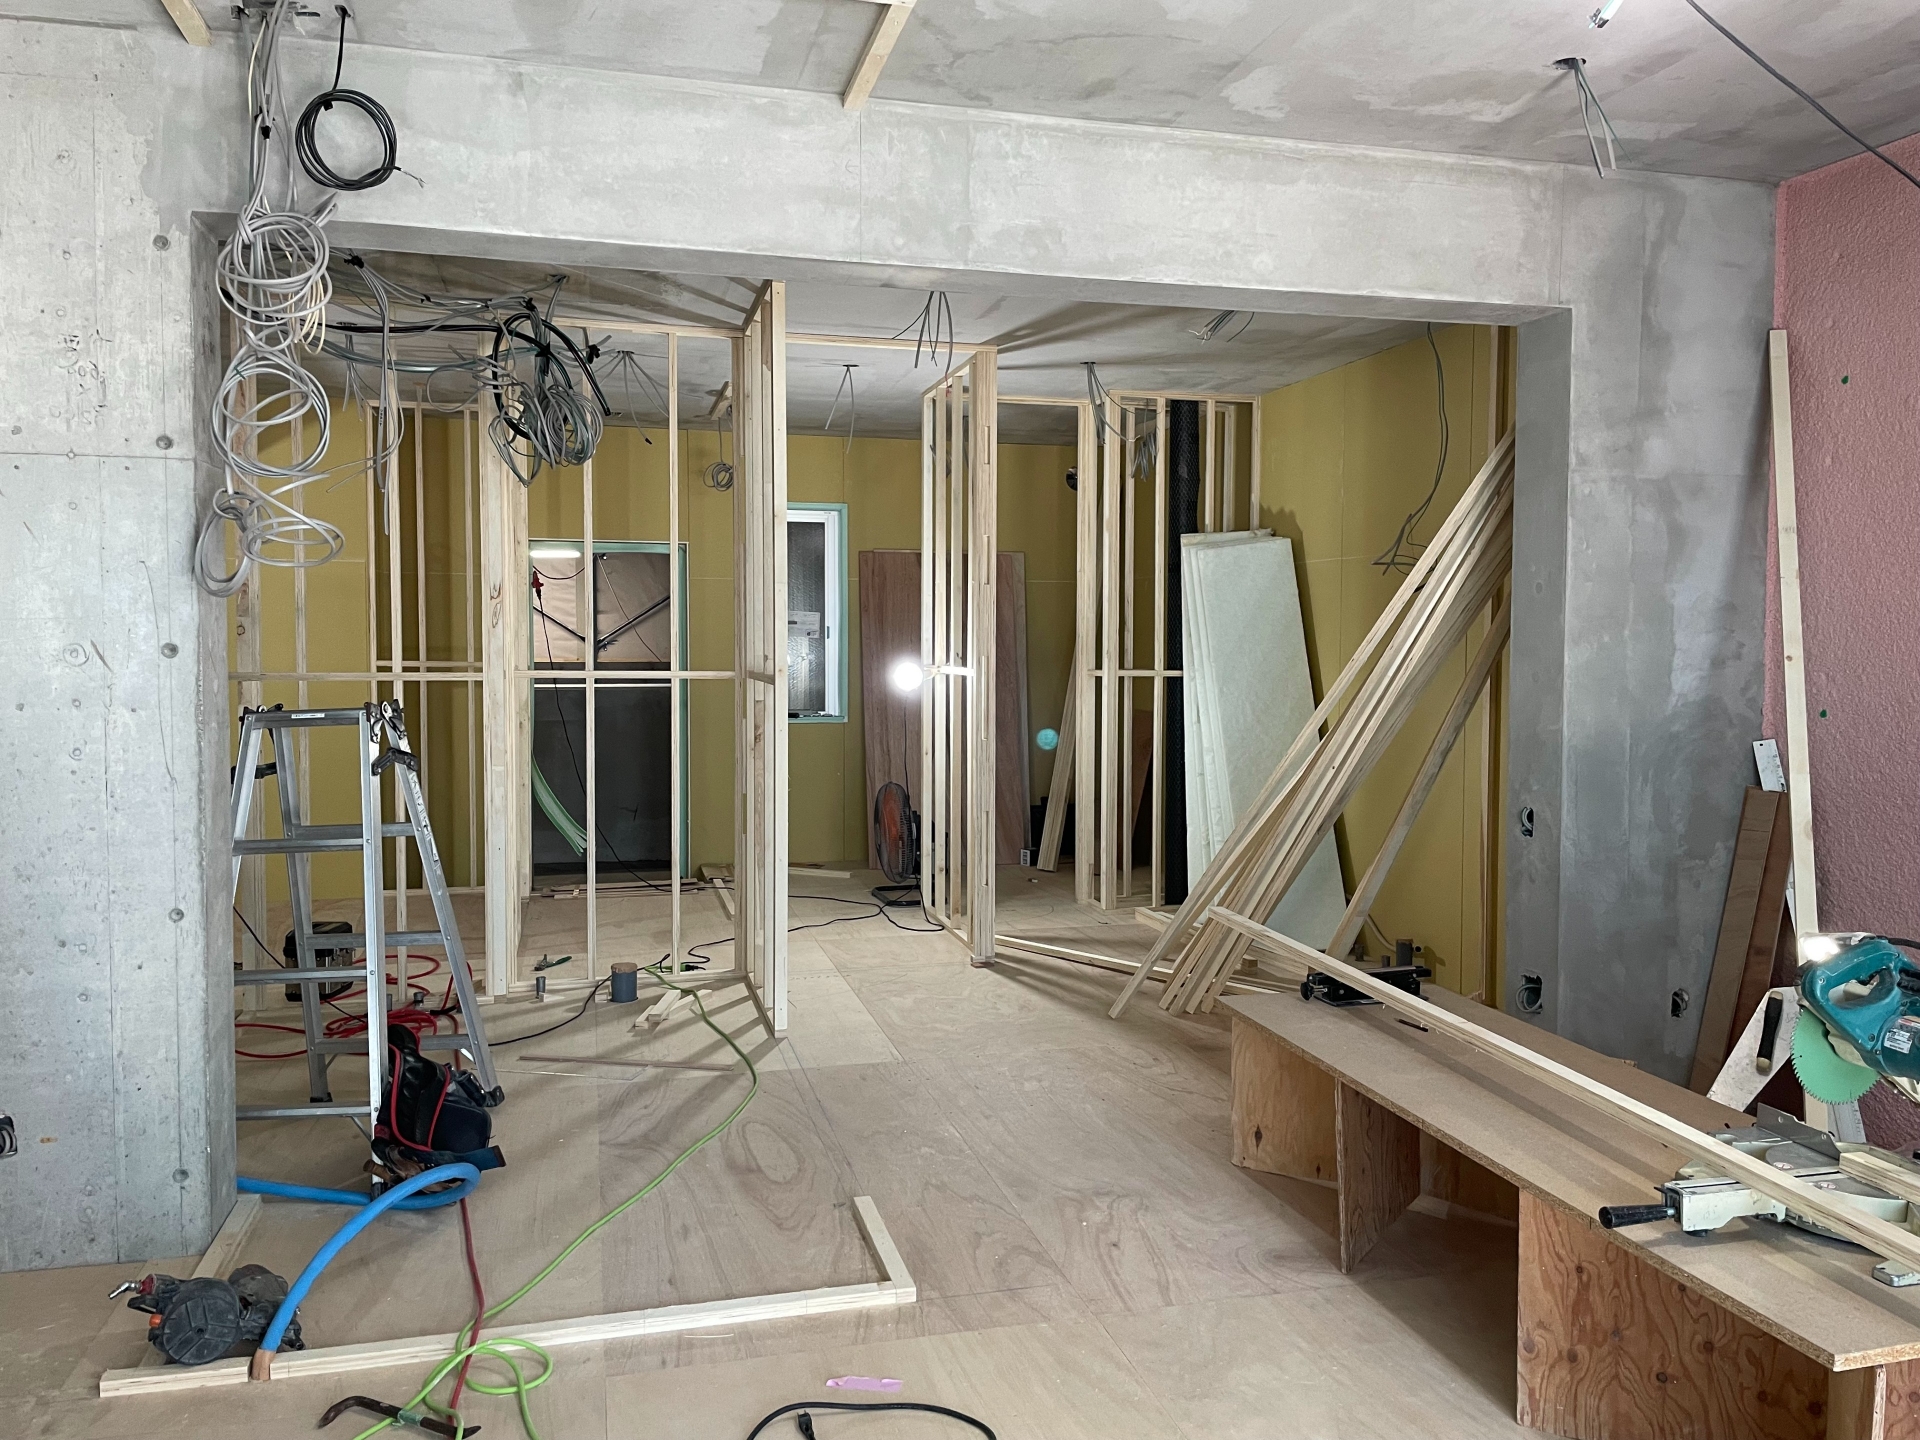
築30年を過ぎた家に住んでいると、そろそろ建て替えかリフォームかで迷う場面が出てきます。
建て替えのタイミングは築年数だけでは決まらず、土地の法的条件や建物の劣化、資金計画まで見て初めて決まるものです。
この記事では、判断の材料になる目安と確認の順番を、特定の工法を売らない中立の立場で整理します。
建て替えのタイミングを測る築年数の目安は、統計・耐震基準・法定耐用年数の3つの物差しで見ると整理できます。
しかし、3つが指す年数はそれぞれ違うため、どれか1つだけで決めると判断を誤るおそれがあります。
建て替えとは、以前あった持ち家を壊して同じ敷地の中に新しく住宅を建てることを指します。
平成25年から30年に除却された住宅の平均築後年数は38.2年でした(出典:国土交通省「我が国の住宅ストックをめぐる状況について」)。
なお、同じ資料では新築住宅が存続する見込みを53.7年と予測しており、実際の除却はそれより早い時期に起きています。
1981年6月1日以降に建築確認を受けた住宅が新耐震基準にあたり、それ以前は旧耐震基準として扱われます。
木造住宅では2000年6月1日にも基準が強化され、地盤調査や接合部の金物、耐力壁の配置バランスが要件に加わりました。
この2つの日付は、耐震性能の検証法をまとめた公的資料でも区切りとして扱われています(出典:国土交通省「新耐震木造住宅検証法」)。
ただし、見るのは完成した年ではなく建築確認済証の日付で、1981年5月31日以前なら築年数に関わらず検討の対象です。
木造・合成樹脂造で店舗用・住宅用の建物は、法定耐用年数が22年と決められています(出典:国税庁「主な減価償却資産の耐用年数表」)。
しかし、この年数は減価償却の計算に使う税法上の区分であり、住宅の寿命を示すものではありません。
一方で、会計上の価値はゼロに近づくため、売却や相続の評価では不利に働く場面が出てきます。
建て替え前に確認したい土地の法的条件は、接道義務と建ぺい率・容積率です。
ただし、条件次第では同じ規模に建て直せません。
築年数が古い家ほど当時の法令と現在の法令がずれており、劣化や支出を調べる前に確かめる必要があります。
建築物の敷地は幅員4m以上の道路に2m以上接する必要があり、これを満たさない土地では建て替えが認められないとされています(建築基準法第43条)。
また、幅が4mに満たない道路では道路の中心線から2m後退するセットバックが求められ、後退分は敷地面積に算入できません。
接道条件やセットバックの扱いに関する条件の確認先は、市区町村の建築指導課などの窓口にて、隣地の一部取得や位置指定道路で解消できる場合もあります。
用途地域や建ぺい率・容積率は都市計画の見直しで変わることがあり、変更後は今と同じ延床面積を確保できない場合があります。
建築時は適法でも現在の基準に合わなくなった建物を既存不適格建築物と呼び、建て替える際は現在の基準に合わせます。
また、調べる際は、市区町村の都市計画課で用途地域と建ぺい率・容積率を照会しましょう。
建て替えを検討する合図になる劣化サインは、屋根・外壁、給排水配管、床下・基礎の3か所に現れます。
しかし、見た目がきれいでも内部で劣化は進むので、複数のサインが同時に出ているかどうかが分かれ目です。
塗装の剥がれやひび割れ、屋根材の浮きは、防水性が落ちているサインです。
定期的な塗り替えで延命できる段階を過ぎ、雨水が下地や構造材まで達すると部分補修だけでは収まりません。
なお、室内に雨染みが出ていたり軒天がはがれていたりする場合は、下地まで傷みが進んでいる疑いがあります。
見た目に出にくいのが配管の劣化で、腐食や漏水、水圧の低下として現れます。
しかし、壁や床下を開けないと直せないため、部分的な交換を繰り返すほど割高になりがちです。
もし、赤い水やにおいが続く時は、給水管の内部腐食を疑って業者に点検してもらいましょう。
床の傾きやきしみ、基礎のひび割れ、シロアリ被害は、構造に関わるサインとして扱われます。
軽度の腐朽なら補修で対応できる一方、土台や柱まで達していれば建て替えのほうが現実的です。
ただし、基礎を貫通するひび割れやシロアリの被害は、床下点検で範囲を確かめてから判断したほうがよいでしょう。
建て替えのタイミングを左右するライフイベントは、家族構成の変化、子どもの進学、実家の相続の3つです。
建物が持ちこたえていても、暮らしの事情が先に動くことがあります。
子どもの独立や親との同居、介護、在宅勤務は、間取りの前提を変えるきっかけになります。
間仕切りを動かすだけで済む変化もある一方、耐力壁や柱は容易に動かせないため、間取り変更の自由度は建物の構造に左右されます。
工事期間は仮住まいで過ごすため、通学先や学区が変わる可能性を事前に確認しておきましょう。
また、検討から入居までは1年前後から1年半を見込むため、学年から逆算して着工時期を決めるのが安全です。
親の家を相続する場面では建物と土地の判断が同時に発生し、名義が親のままか自分かで住宅ローンや登記、贈与の扱いが変わります。
土地の名義や活用方法の相談先を探す段階なら、当サイトの土地活用に関するよくある質問から確認できます。
なお、個別の事情で結論が動く領域なので、税理士や司法書士など専門家への確認を挟んでください。
住宅ローンを組める年齢から見ると、建て替えの実質的な期限は完済時年齢の上限で決まります。
多くの金融機関が完済時に80歳前後の上限を設けており、フラット35も完済時80歳未満を条件としています(出典:住宅金融支援機構「【フラット35】ご利用条件」)。
35年返済で組む場合、逆算すると申し込みの目安は45歳前後です。
また、50代なら返済期間は20年から25年に縮まり、60代以降は退職後の収入で審査を受けるため借入額が伸びにくくなるでしょう。
ただし、40代は教育費と既存ローンの返済が重なり、手元資金が薄くなりがちです。
満60歳以上を対象としたリ・バース60のように、借入時の年齢に上限がない商品もあります。
建て替えとリフォームの判断基準は、築年数、費用対効果、専門診断の3つです。
まずは、住み続けたい年数を決めると、それぞれの選択肢を比較しやすくなるでしょう。
前半で示した統計・耐震基準・耐用年数の目安を踏まえ、築年数の帯ごとに確認事項を見ていきます。
築30年台は屋根や外壁、水回りの更新時期が重なる帯で、状態がよければリフォームで対応できる場合があります。
一方、築40年台は旧耐震基準で建てられたものもあり、築50年以上では構造材や基礎の劣化についても確認が必要です。
建て替えとリフォームは、総額だけでなく住み続けられる年数まで含めて比べます。
耐震改修は、築50年・2階建て・延べ面積100㎡程度の木造住宅で224万円というモデルケースがあります(出典:国土交通省「住まいの耐震化」)。
なお、総額を住み続けられる年数で割ると、500万円で15年なら1年あたり約33万円という単価で並べられます。
施工会社の無料診断は受注が前提にあるため、利害関係のない第三者の診断で構造の状態を確かめる必要があります。
その際、住宅診断は劣化や不具合の全体像を調べる調査で、耐震診断は地震に対する強さを計算する調査です。
なお、耐震診断と耐震改修には多くの地方公共団体が補助制度を用意していますが、内容は市区町村ごとに異なります(参考:国土交通省「住まいの耐震化」)。
建て替え資金は、契約から引き渡しまでの間に複数回へ分けて支払う前提で準備しましょう。
本体工事費だけで予算を考えると解体や仮住まい、税金の支払いで資金計画にずれが生じるおそれがあります。
建て替えの支出は、本体工事費のほかに解体工事費や付帯工事費、諸費用、税金、仮住まい費用が発生します。
また、土地を取得せずに注文住宅を建てた場合の建設費は、2024年度の全国平均で3,932万円でした(出典:住宅金融支援機構「2024年度フラット35利用者調査」)。
さらに、同じ調査を地域別に見ると、首都圏が4,253万円、その他地域が3,742万円です。
解体工事費は木造で1坪あたり3.5万円、延べ50坪で175万円程度が目安です(前掲・国土交通省資料)。
一方で仮住まい費用や諸費用は全国的な相場が公表されておらず、見積もりで確認する項目になります。
住宅と土地の取得にかかる不動産取得税は、令和9年3月31日までの取得分について本則4%から3%へ軽減されています(参考:総務省「不動産取得税」)。
解体後は滅失の日から1か月以内に建物滅失登記を申請しなければならず、怠ると10万円以下の過料の対象です(不動産登記法第57条・第164条第1項)。
解体工事の代金や新築工事の着工金・中間金は、引き渡しの前に支払うケースがあります。
一般の住宅ローンは引き渡し後の支払いになるため、この時期の資金は自己資金かつなぎ融資で賄うのが前提です。
ただし、つなぎ融資の可否や金利、手数料は金融機関ごとに異なるため、住宅ローンと同じ窓口へ相談しましょう。
なお、建て替えの時期は、資金が貯まる時期ではなく着工前に現金を動かせる時期で決まります。
省エネ性能に応じた補助制度は年度ごとに内容が変わり、予算の上限に達した時点で受付が終わります。
2026年度の住宅省エネ補助は、交付申請の受付が遅くとも2026年12月31日までと案内しています(参考:国土交通省「みらいエコ住宅2026事業」)。
ただし、注文住宅でZEH水準住宅を建てる場合は、2026年9月30日で受付が終わります。
また、交付申請の予約はさらに早く、同じ区分では2026年8月17日が期限です。
申請は工事の契約や着工より前に進めることが要件になるので、制度の締め切りが着工時期を早める必要があります。
建て替え以外の選択肢には、リフォーム、住み替え、賃貸併用への建て替えの3つがあります。
このように、支出や工期、住み続けられる年数という同じ土俵に並べると、土地の条件しだいで妥当な選択が変わるでしょう。
リフォームは建て替えの回避ではなく、建て替え時期の先送りとして捉えると比較の軸が定まります。
構造がしっかりしていれば内装や設備の入れ替えで十数年住めますが、結局建て替えるなら合計額での比較が必要です。
また、増築を伴う工事では確認申請が要る場合があり、建ぺい率や容積率の制限も同じよう適用されます。
土地に強い制約がある時や生活圏を変えたい時は、売却して住み替える道も一つの手です。
しかし、古家付き土地として売るか、解体して更地で引き渡すかで手取りは変わります。
特に旧耐震基準の木造住宅では、買主が解体費用を負担する場合があります。
また、更地にすると住宅用地の特例が外れるため、売却が長引いた場合の固定資産税も計算に入れてみてください。
敷地に余裕がある場合は、自宅部分と賃貸部分を併せた建物に建て替える選択もあります。
ただし、家賃収入を返済に充てられる一方、空室が出れば返済の計画は崩れます。
自宅部分の床面積の割合など、住宅ローンを使える要件は商品ごとに異なるのが実情です。
もし、土地の条件から検討する場合、土地活用の相談メニューから確認できます。
建て替えの検討開始から新居への入居までは、1年前後から1年半が見込まれます。
また、計画づくりと依頼先の絞り込みに1か月から2か月、敷地調査と設計の打ち合わせに1か月から3か月かかるでしょう。
さらに、見積もりの比較と住宅ローンの事前審査、請負契約まででさらに3か月から4か月が必要です。
建て替えのタイミングは、築年数だけでは決まりません。
土地の法的条件、建物の劣化、暮らしの変化、資金と年齢の4つが揃うと判断の時期になるでしょう。
実際には、先に土地の条件を確かめ、つぎに建物の状態を診断し、最後に資金と時期を合わせる順番で進めると迷いが減るはずです。
もし、自分だけで比べきれない時は、特定の工法や商品を売らない立場の専門家に相談する方法も選択肢の一つです。
株式会社土地活用コンサルティングは、ハウスメーカーや不動産会社に属さない第三者の立場で土地活用の相談に対応しています。
建て替えとリフォーム、住み替え、土地活用を横並びで比べたい時の相談先として検討してみてください。
045-900-4322(TEL&FAX)
〒220-0004 神奈川県横浜市西区北幸1丁目5-10 JPR横浜ビル8F Google map
プライバシーポリシー お問い合わせ | © .株式会社土地活用コンサルティング
